primes 2027
L’essentiel en un coup d’œil
Vous trouverez ici toutes les informations sur nos primes, avec des informations de fond utiles et des conseils pratiques.
Assurance de base
Sanitas fait partie des caisses maladie les moins chères dans 21 régions
En 2027, de nouvelles augmentations de primes seront nécessaires en Suisse. Elles s’expliquent par la hausse persistante des coûts de la santé, par exemple l’augmentation des dépenses liées aux consultations médicales, aux thérapies et aux médicaments. Mais pourquoi les coûts de la santé augmentent-ils et que pouvons-nous faire pour y remédier? Pour en savoir plus, cliquez ici.
Sanitas ne peut donc pas empêcher les augmentations de primes, qui s’élèvent en moyenne à 3.8% et restent ainsi inférieures à la moyenne du marché. Sanitas est donc aussi le bon choix pour vous l’année prochaine.
Ces facteurs influencent votre prime d’assurance de base
Région de primes
La prime d’assurance maladie dépend notamment de la région de primes dans laquelle vous vivez. En général, les coûts de santé sont plus élevés dans les zones urbaines que dans les régions rurales.
Modèle d’assurance
En choisissant un modèle alternatif dans l’assurance de base, vous bénéficiez de rabais et d’un point de contact central en cas de questions relatives à la santé – par exemple, votre médecin de famille ou un centre télémédical.
Classe d’âge
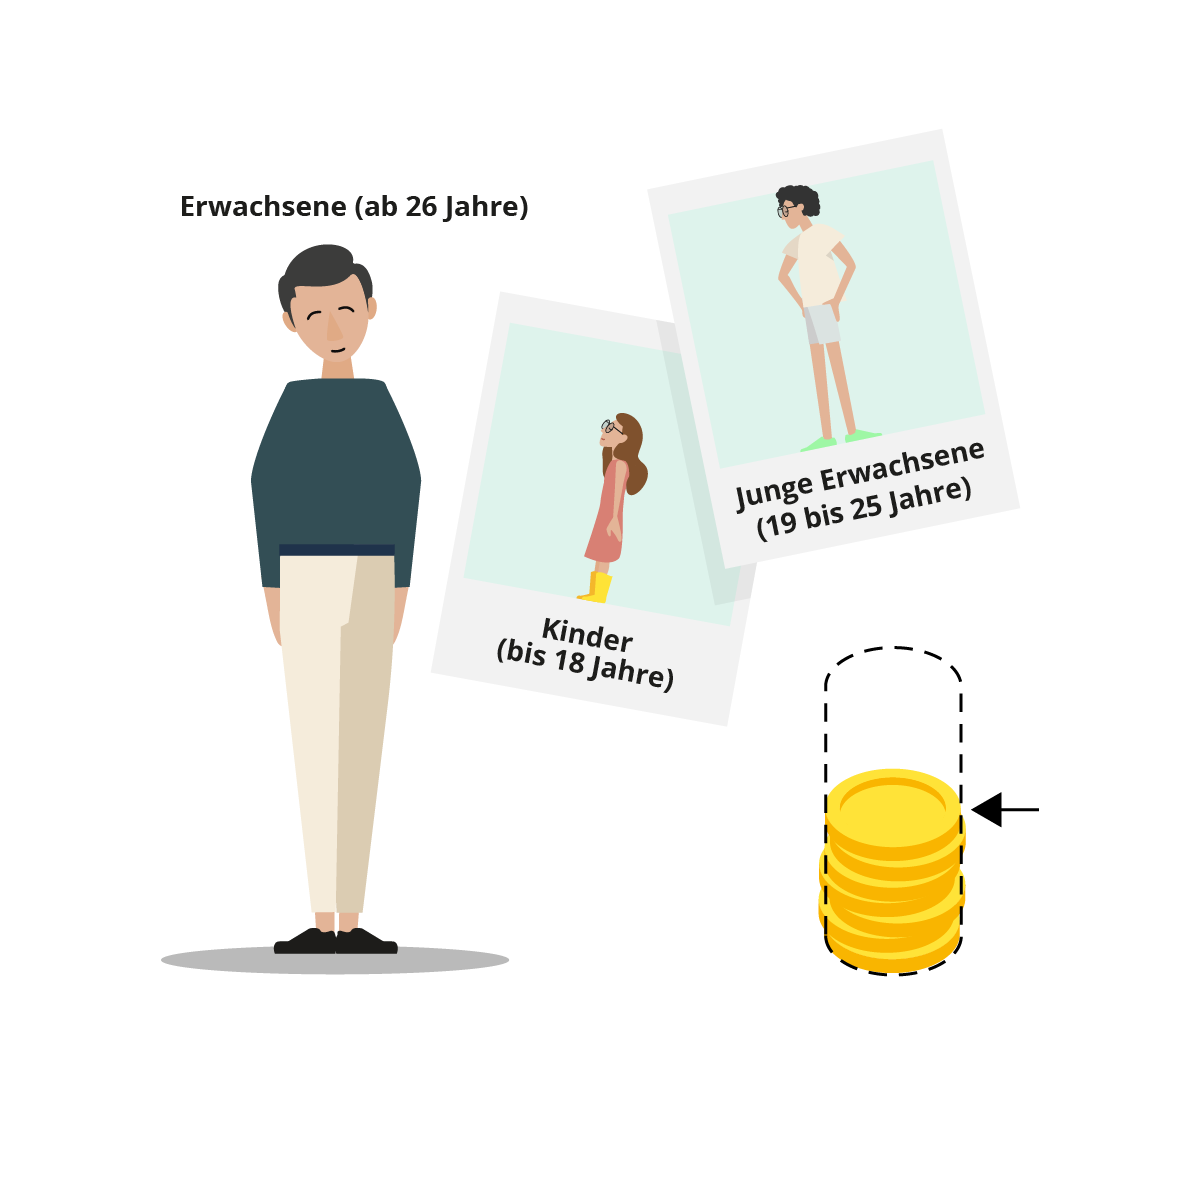
Il existe trois classes d’âge définies par la loi. Les enfants (jusqu’à 18 ans), les jeunes adultes (de 19 à 25 ans) et les adultes (à partir de 26 ans). Lorsque vous changez de classe d’âge, votre prime augmente.
Franchise à option
En choisissant une franchise plus élevée, vous pouvez faire des économies ciblées au niveau des primes. Dans ce cas, vous supportez un risque financier plus important en cas de maladie.
Rabais dans les modèles d’assurance alternatifs
Tous les modèles d’assurance de base offrent les mêmes prestations. La principale différence réside dans la personne à laquelle vous devez vous adresser en premier pour les questions de santé. Plus un modèle permet d’économiser des coûts grâce à des parcours de traitement optimaux, plus le rabais sur les primes est élevé par rapport au modèle standard.


Assurance complémentaire
De bonnes nouvelles pour de nombreuses personnes assurées en complémentaire
Bonne nouvelle: les primes de la plupart de nos assurances complémentaires restent stables. Leur ajustement dépend de la gamme de produits ou d’une assurance spécifique.
-
Les primes des assurances complémentaires
Les primes de ces assurances complémentaires et assurances complémentaires d’hospitalisation populaires de Sanitas restent majoritairement stables en 2027 (liste non exhaustive):
Les personnes ayant souscrit l’une de ces assurances complémentaires bénéficient d’un rabais sur la prime mensuelle (liste non exhaustive):
Medical Private 10% de rabais (inchangé) Hospital Day Comfort 25% de rabais (nouveau)
Hospital Top Liberty
15% de rabais (inchangé) Hôpitaux non répertoriés 15% de rabais (inchangé)
Corporate Hospital Top 10% de rabais (inchangé) Corporate Hospital Standard 10% de rabais (inchangé) Ces assurances complémentaires connaissent des hausses sur la prime mensuelle (liste non exhaustive):
Vital Augmentation de la prime d’un peu moins de CHF 2 à CHF 10 par mois Ces assurances complémentaires font l’objet de réductions de la prime mensuelle (liste non exhaustive):
Délais et dates importantes
-
Modifier la franchise dans l’assurance de base
- La nouvelle franchise n’entre en vigueur qu’au 1er janvier de l’année suivante.
- Si vous souhaitez diminuer votre franchise, la communication doit nous parvenir d’ici au 30 novembre 2026 (dernier jour ouvrable de novembre).
- Si vous souhaitez augmenter votre franchise, votre communication doit nous parvenir d’ici au 30 décembre (dernier jour ouvrable de Sanitas en décembre).
Dans le portail de Sanitas , vous pouvez réduire votre franchise jusqu’au 30 novembre et l’augmenter jusqu’au 31 décembre.
- La nouvelle franchise n’entre en vigueur qu’au 1er janvier de l’année suivante.
-
Opter pour un modèle d’assurance alternatif
Vous souhaitez passer de l’assurance de base avec libre choix du médecin à un modèle d’assurance alternatif? C’est possible au début de chaque mois. Si vous êtes déjà assuré-e dans un modèle d’assurance alternatif et souhaitez en changer, cela n’est possible qu’au 1er janvier de l’année suivante. Dans ce cas, la communication doit nous parvenir d’ici au 30 novembre 2026 (dernier jour ouvrable de novembre).
Ici , nous vous présentons nos différents modèles d’assurance alternatifs.
-
Résilier l’assurance de base
Changer de caisse maladie au 1er janvier: la résiliation doit parvenir à votre caisse maladie actuelle au plus tard le 30 novembre 2026 (dernier jour ouvrable de novembre). Il vous suffit de compléter le formulaire de résiliation ci-dessous et de l’envoyer à votre caisse maladie actuelle.
Changer de caisse maladie au 1er juillet: avez-vous souscrit auprès de votre caisse maladie actuelle une assurance avec la franchise la plus basse (adultes: 300 francs; enfants: 0 franc) et le modèle standard avec libre choix du médecin (pas de modèle télémédical, ni de modèle de médecin de famille, ni de réseau de médecins)? Dans ce cas, vous pourrez changer de caisse au 1er juillet. Votre résiliation doit parvenir à votre assurance maladie actuelle au plus tard le 31 mars 2027 (dernier jour ouvrable de mars) .
-
Résilier l’assurance complémentaire
Les assurances complémentaires peuvent être souscrites et résiliées indépendamment de l’assurance de base.
Le délai de résiliation peut varier d’une caisse maladie à l’autre. Veuillez vous renseigner auprès de votre caisse maladie sur les délais et ne résiliez votre assurance complémentaire actuelle que lorsque vous aurez reçu la confirmation d’admission de Sanitas pour votre nouvelle assurance.
-
Arriérés de primes des parents
Dans l’assurance de base, la règle suivante s’applique: jusqu’à la fin du mois au cours duquel les jeunes adultes atteignent l’âge de 18 ans, les parents sont responsables du paiement des factures d’assurance maladie. Même après cette date, les jeunes adultes ne peuvent pas faire l’objet d’une poursuite pour des factures se rapportant à la période précédant leur 18e anniversaire. Mais à partir du mois suivant leur 18e anniversaire, les nouvelles personnes majeures en sont elles-mêmes responsables. Si, à partir du 1er jour du mois suivant le 18e anniversaire, toutes les factures sont payées dans les délais, il est possible de changer d’assureur maladie dans le respect des délais de résiliation en vigueur.
Instructions pratiques



Foire aux questions
-
Quand vais-je recevoir ma première facture de prime pour l’année prochaine?
Vous recevrez votre nouvelle facture de prime début décembre 2026.
-
Pourquoi ma prime augmente-t-elle soudainement?
Outre l’augmentation des coûts de la santé, votre âge aussi peut entraîner une hausse des primes. Dans l’assurance de base, la loi prévoit deux changements de classe d’âge (à 19 et 26 ans). Dans l’assurance complémentaire, les changements de classe d’âge tous les 5 ans sont courants chez de nombreux assureurs maladie.
-
Que fait Sanitas pour lutter contre les primes élevées?
La hausse des coûts de la santé fait grimper les primes. C’est pourquoi nous proposons de nombreuses offres et mesures visant à réduire ces coûts. avec des solutions numériques pour obtenir rapidement de l’aide en cas de maladie et éviter les visites inutiles chez le médecin ou les traitements inappropriés. À cela s’ajoutent des offres préventives qui soutiennent un mode de vie sain. Après tout, mieux vaut prévenir que guérir, y compris d’un point de vue financier.
Pour en savoir plus, cliquez ici.
-
Pourquoi les primes ne sont-elles pas aussi élevées dans toutes les caisses maladie?
Les primes de l’assurance de base peuvent varier entre Sanitas et les autres assureurs maladie, La raison en est que chaque compagnie d’assurance doit calculer les primes de manière indépendante. comme le prévoit la loi. Les primes sont ensuite contrôlées par l’autorité de surveillance, l’Office fédéral de la santé publique (OFSP).
Les primes reflètent avant tout les coûts des prestations d’un assureur maladie (p. ex. factures de médecin ou d’hôpital). Chaque assurance maladie doit calculer les primes par région de primes. Les primes doivent couvrir les coûts occasionnés par les assuré-es dans la région de primes correspondante. Comme les coûts varient en fonction de l’effectif des client-es par région et par compagnie d’assurance, cela se traduit par des primes différentes.
-
Qu’est-ce qu’une réduction de prime et qui la finance?
La réduction de prime individuelle est un subside accordé dans le cadre de l’assurance de base. Elle allège financièrement les personnes dont le revenu et la fortune annuels sont inférieurs à un certain seuil. La Confédération met à la disposition des cantons un montant pour la réduction des primes.
Dans la plupart des cantons, la contribution est versée automatiquement sur la base de la taxation fiscale. Dans certains cantons, il faut toutefois déposer une demande auprès du service compétent. Dans la plupart des cas, il existe des délais à respecter. Nous vous recommandons de vous renseigner suffisamment tôt auprès des autorités de votre canton ou de votre commune de résidence sur la marche à suivre.
Vous trouverez ici une liste des offices cantonaux compétents.
-
Qui a droit à une réduction de prime?
Ont droit à une réduction de primes les personnes seules ainsi que les couples et les familles dont le revenu et la fortune annuels sont inférieurs à un certain seuil. Le droit à cette réduction est réglementé au niveau cantonal. Dans de nombreux cantons, les ayants droit sont informés directement. Dans certains cantons, il faut qu’ils en fassent explicitement la demande.
Nous vous recommandons de vous renseigner sur la procédure auprès des autorités de votre canton ou de votre commune de résidence. Vous trouverez ici une liste des offices cantonaux compétents.
-
Puis-je résilier mon assurance maladie par téléphone?
Non. Vous devez résilier votre caisse maladie par écrit. Toutes les assurances maladie acceptent la résiliation par courrier. Certaines, dont Sanitas, vous permettent de résilier par e-mail. Renseignez-vous auprès de votre assurance maladie actuelle pour en savoir plus à ce sujet. Dans tous les cas, toutes les personnes concernées majeures doivent signer à la main leur lettre de résiliation respective. Attention: ne résiliez vos assurances complémentaires qu’une fois que vous avez reçu la confirmation d’admission de votre nouvel assureur.
Formulaire de résiliation de l’assurance de base
-
Puis-je changer uniquement mon assurance de base et conserver mon ancienne assurance complémentaire?
Oui, vous pouvez souscrire et résilier l’assurance de base indépendamment de l’assurance complémentaire. Indiquez simplement votre souhait dans la lettre de résiliation à l’attention de votre assurance maladie.
-
Quand vais-je recevoir ma nouvelle carte d’assurance?
Vous recevrez votre carte d’assurance par courrier. Cela peut prendre jusqu’à six semaines. Si, dans l’intervalle, vous avez besoin de votre carte d’assurance pour des médicaments ou des traitements médicaux, vous pouvez aussi indiquer votre numéro de client à votre médecin, votre thérapeute ou votre pharmacien.
Bon à savoir: avec le portail de Sanitas, vous avez toujours votre carte d’assurance sur vous.
-
Pourquoi est-ce que je récupère des taxes environnementales?
En Suisse, il existe une taxe d’incitation sur les émissions de CO2 nocives pour le climat (taxe sur le CO2) et une autre sur les composants de solvants nocifs pour l’environnement (taxe sur les COV). Ces taxes ont pour objectif d’encourager une utilisation plus parcimonieuse des substances nocives, ce qui aide le climat et notre santé. D’une part, les taxes environnementales sont redistribuées à la population par le biais de l’assurance maladie. Cette voie a été choisie afin de réduire la charge administrative. D’autre part, la taxe sur le CO2 est utilisée de manière ciblée pour la protection du climat.
-
*Rabais sur les primes
Médecin de famille: entre 7 et 18% de rabais
Exemple de rabais de 7%: prime pour adultes Médecin de famille par rapport à Libre choix du médecin (Argovie, franchise de CHF 300.–, avec couverture accidents)
Exemple de rabais de 18%: prime pour adultes Médecin de famille par rapport à Libre choix du médecin (Zoug, franchise de CHF 2500.–, avec ou sans couverture accidents)MultiAccess: entre 9% et 13% de rabais
Exemple de rabais de 9%: prime pour adultes MultiAccess par rapport à Libre choix du médecin (Argovie, franchise de CHF 300.– avec couverture accidents)
Exemple de rabais de 13%: prime pour adultes MultiAccess par rapport à Libre choix du médecin (Zoug, franchise de CHF 2500.–, avec ou sans couverture accidents)TelMed Plus: entre 7% et 11% de rabais
Exemple de rabais de 7%: prime pour adultes TelMed Plus par rapport à Libre choix du médecin (Argovie, franchise de CHF 300.–, avec couverture accidents)
Exemple de rabais de 11%: prime pour adultes TelMed Plus par rapport à Libre choix du médecin (Zurich 1, franchise de CHF 2500.–, avec ou sans couverture accidents)TelMed Basic: entre 10% et 20% de rabais
Exemple de rabais de 10%: prime pour adultes TelMed Basic par rapport à Libre choix du médecin (Tessin 2, franchise de CHF 300.–, avec couverture accidents)
Exemple de rabais de 20%: prime pour adultes TelMed Basic par rapport à Libre choix du médecin (Zurich 1, franchise de CHF 2500.– avec ou sans couverture accidents)